
勞團要求將雇主勞退提繳率從6%提高至15%,但修法何時過關仍是未知數。與其苦等制度改變,上班族不妨先檢視自己的勞退個人專戶。除了雇主負擔的6%,勞工也能額外自提最多6%,不但享有當年度節稅優惠,退休請領時還有法定最低保證收益。更值得注意的是,新制勞退基金今年前8月收益率高達29.25%,表現亮眼。






勞團要求將雇主勞退提繳率從6%提高至15%,但修法何時過關仍是未知數。與其苦等制度改變,上班族不妨先檢視自己的勞退個人專戶。除了雇主負擔的6%,勞工也能額外自提最多6%,不但享有當年度節稅優惠,退休請領時還有法定最低保證收益。更值得注意的是,新制勞退基金今年前8月收益率高達29.25%,表現亮眼。
勞團認為6%的雇主提撥太少,督促修法先提高至9%,最終以15%為目標,但勞工其實不必等政府修法,就能主動替自己的退休專戶加碼。
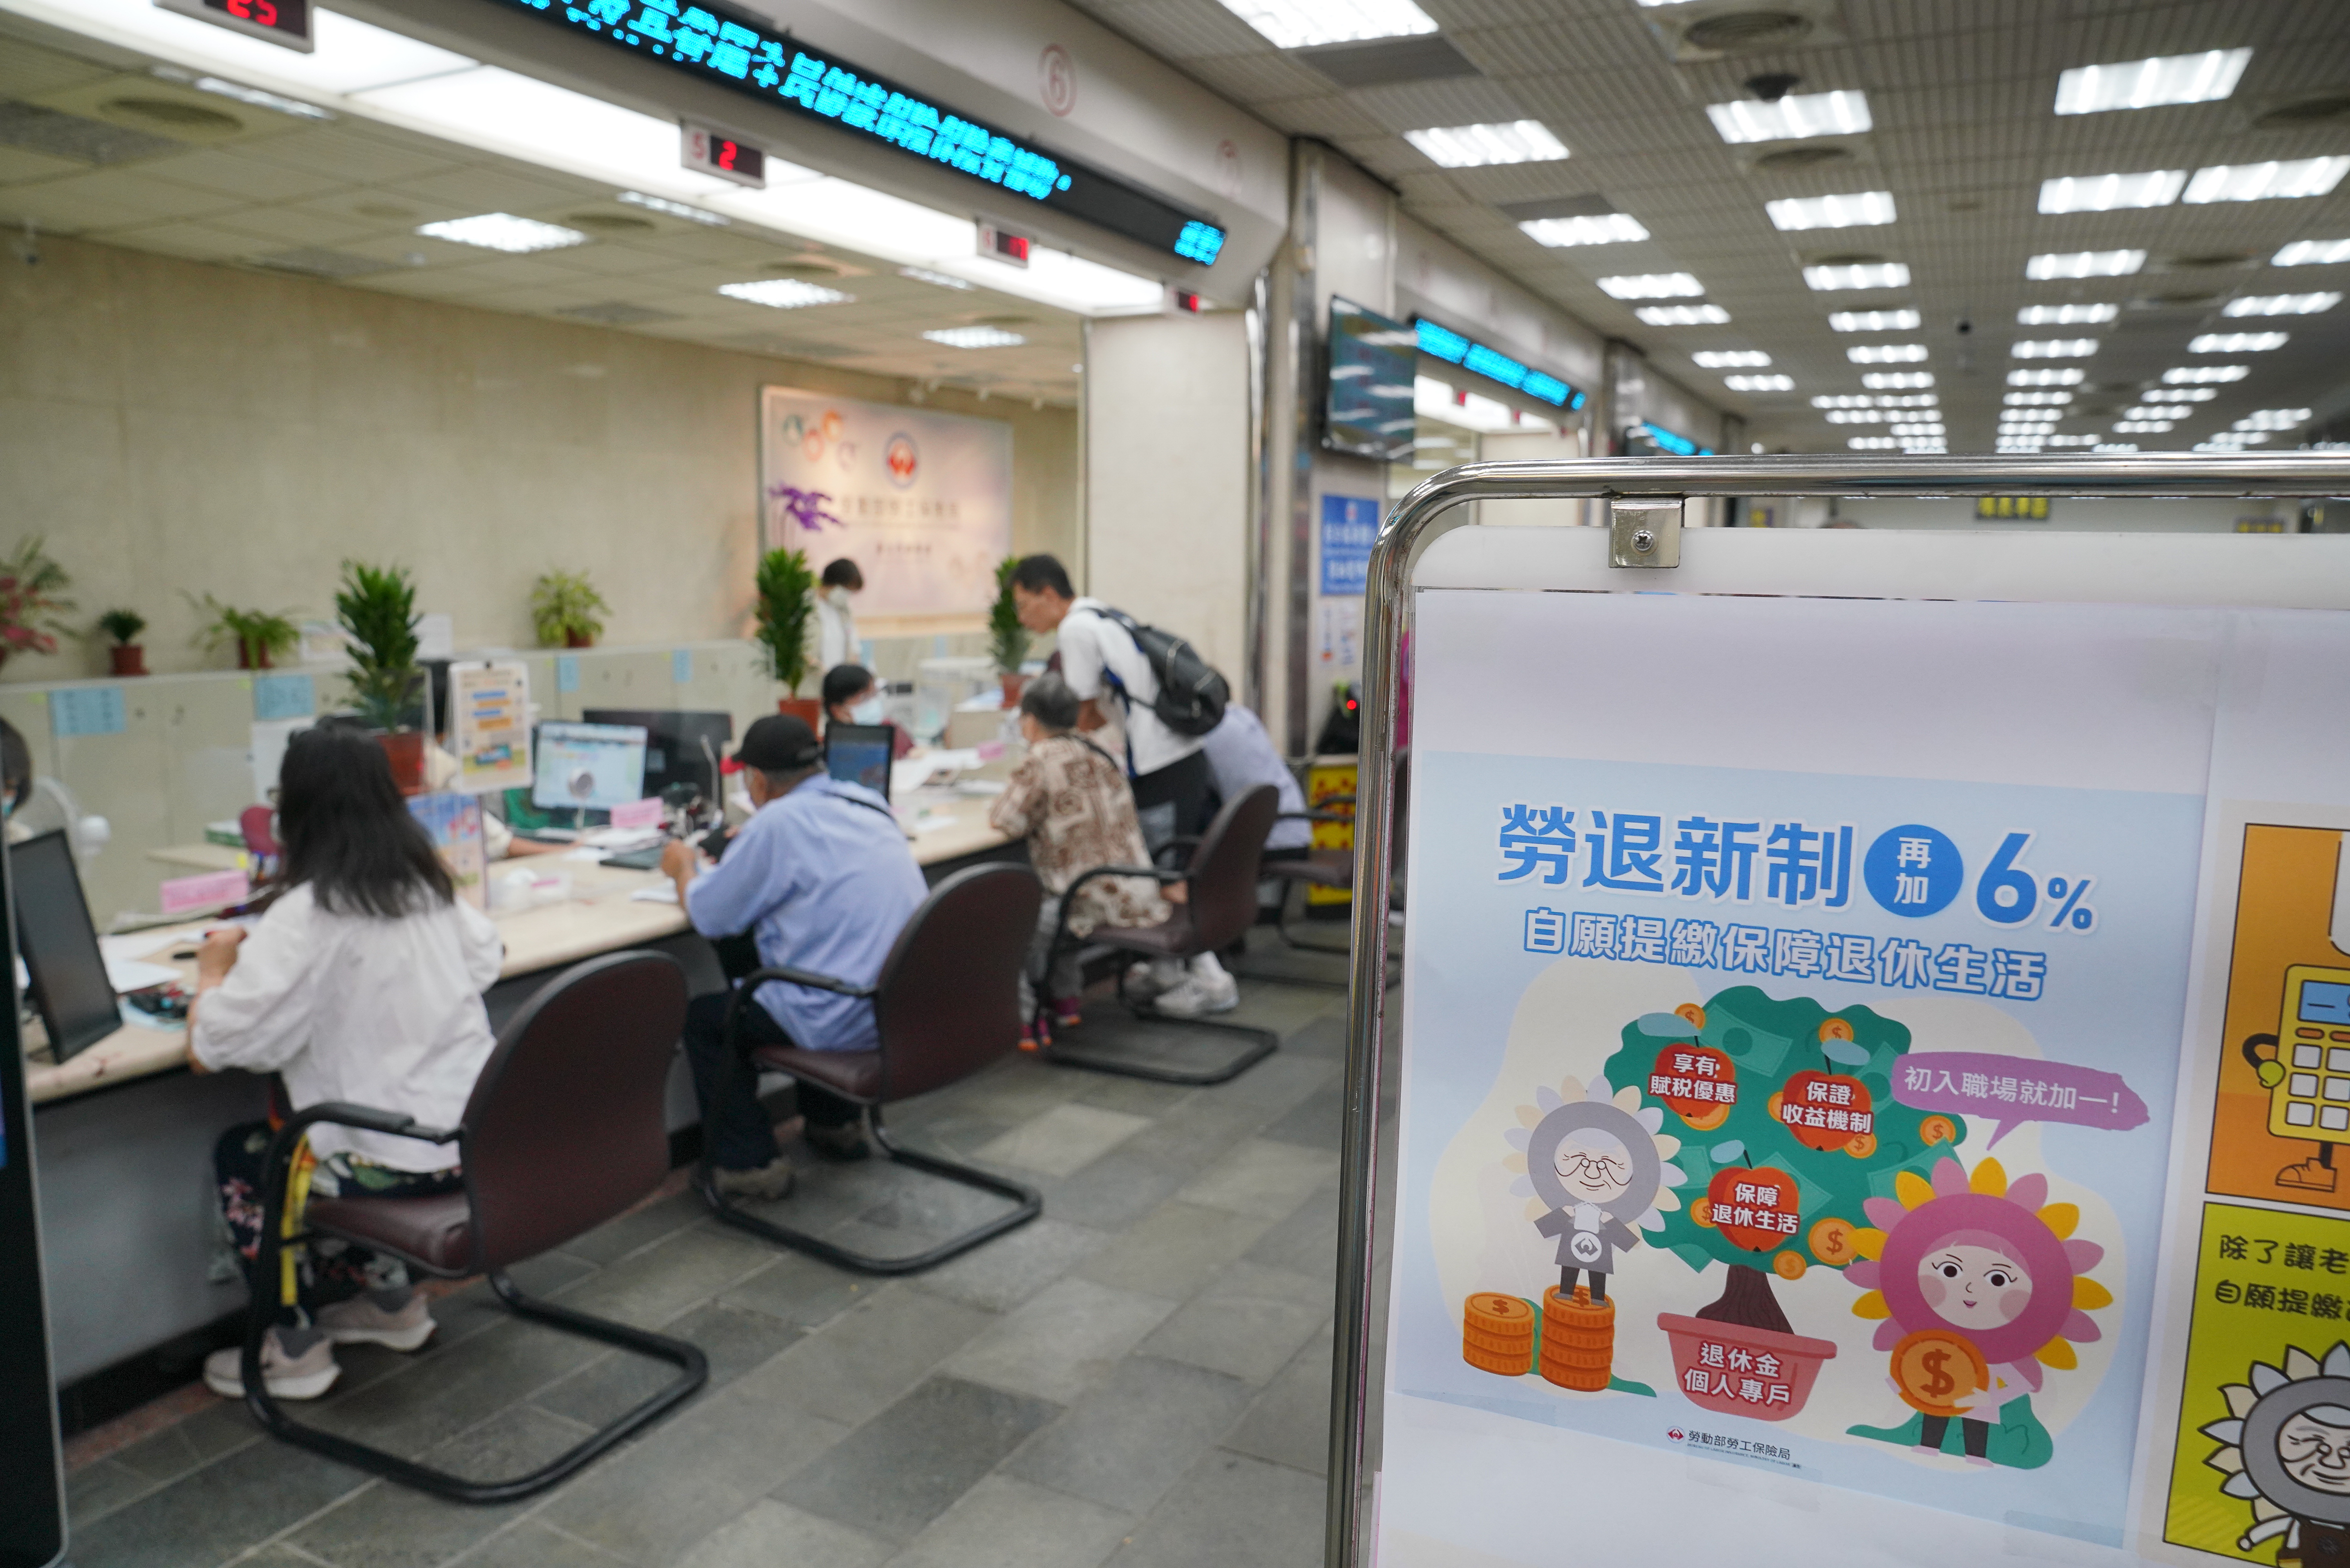
依照勞退新制,雇主必須按月提繳至少6%,勞工另可在月提繳工資6%範圍內自願提繳,兩筆錢一起進入個人專戶,由政府統一投資運用。這不是替老闆分擔原本該出的6%,而是自己額外存退休金。
自提最直接的好處就是節稅。勞保局舉例,月薪45,800元、月提繳工資級距也是45,800元的勞工,若自提6%,每月存2,748元,一年就多存32,976元。這筆自提金額不列入當年度薪資所得,若適用5%所得稅率,可少繳約1,649元所得稅,還能多累積一筆退休資產。
第二項優勢是法定最低保證收益。新制勞退基金雖投資股票、債券等資產,年度績效仍可能虧損,但依規定,勞工請領退休金時,專戶累積收益不得低於以當地銀行2年期定存利率計算的收益,不足由國庫補足。
換句話說,即使基金某年度投資失利,勞工也不必擔心退休時本金因此縮水。不過,保證收益是退休請領時的累積收益保障,並不是每年保證獲利。
勞動基金成績也值得觀察。勞動基金運用局公布,2026年前8月新制勞退基金收益率達29.25%,累積收益約1兆6,236億元。若觀察截至2025年底的長期數據,近5年平均收益率10.28%、近10年8.70%,2005年成立以來平均7.64%;另依逐年收益率試算,2011至2025年這15個完整年度的幾何平均年化報酬約5.65%。
不過,今年29.25%仍是尚未結算的階段性績效,不能直接當成勞工個人專戶的分紅率,實際收益分配還要看個人提繳金額與時間。
隨著勞退基金繳出好績效,勞退自提率也稍微提高一些。根據勞保局統計,截至今年7月,自提勞工已有158.3萬人,占全部提繳人數20.13%,等於每5名勞工就有1人自提。
勞退自提申請方式不難,只要向公司表達自提意願,由雇主申報及薪資代扣即可;提繳比例一年內最多調整2次,也能隨時申報停止提繳。
相關文章
月存6655元...中高齡勞工42%成月光族! 二度就業減薪又見「三危」難題


