
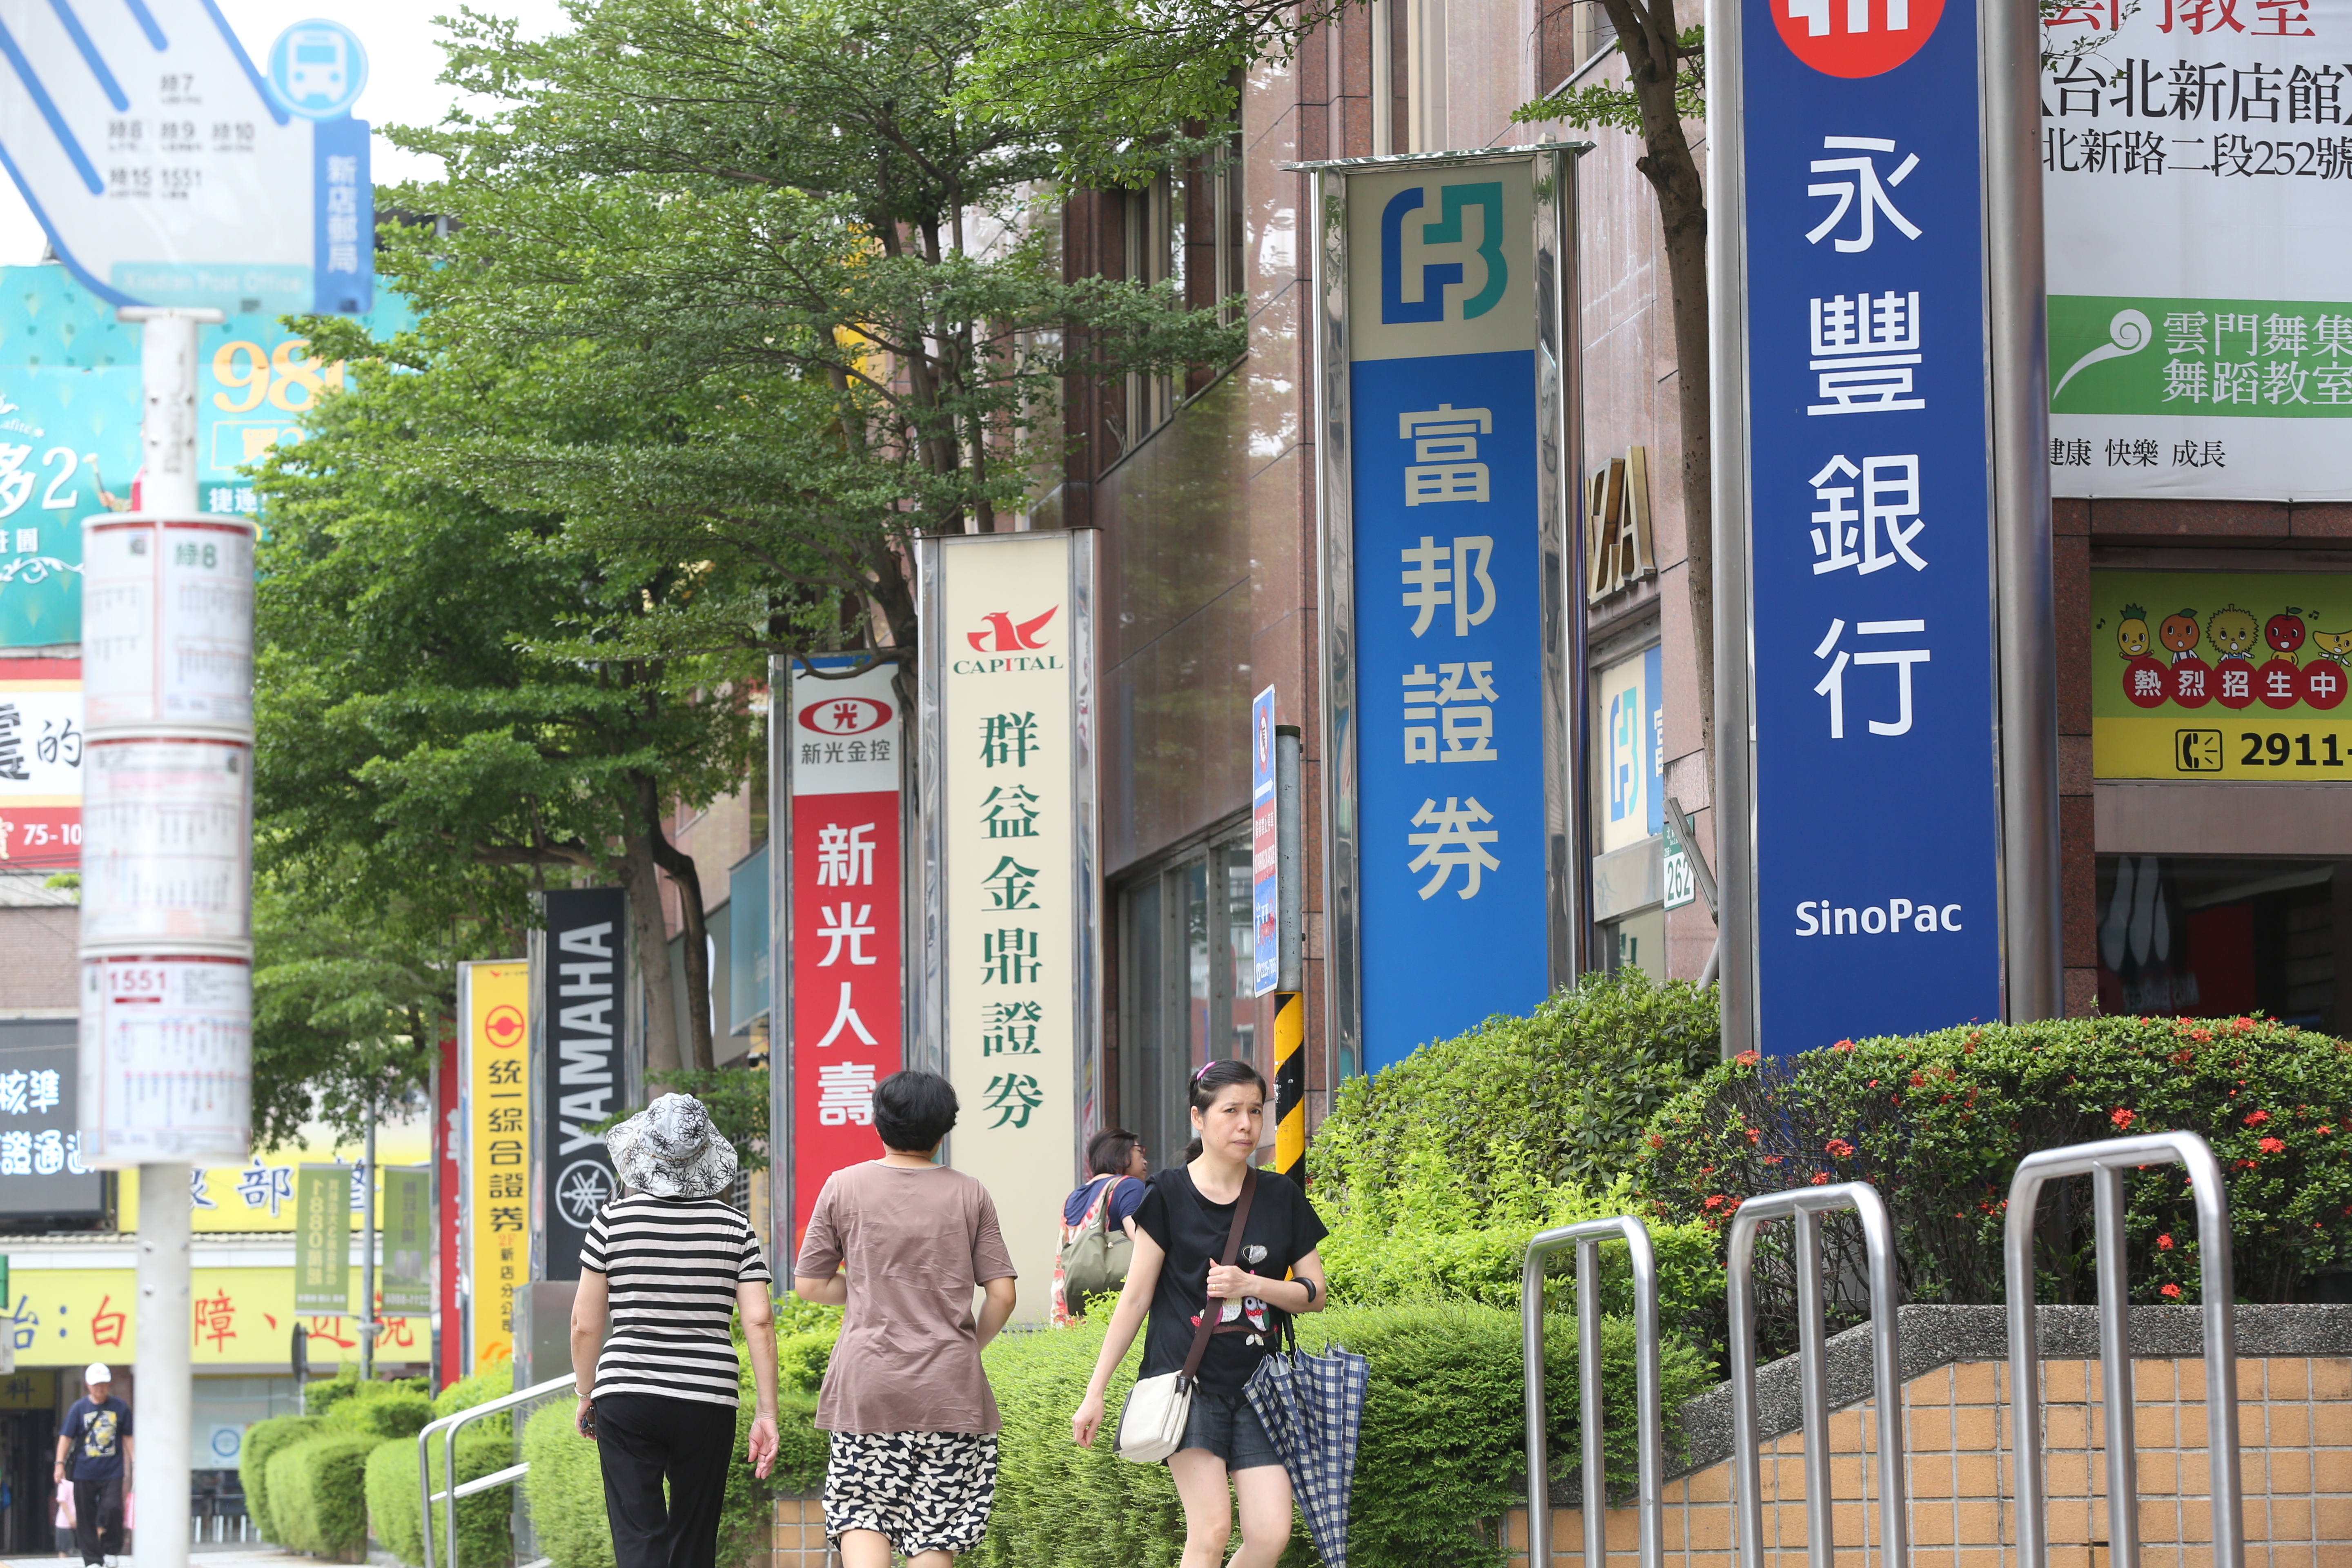
本刊日前揭露銀行房貸排撥大塞車,掀起熱議,批踢踢網友討論激烈,有人在板橋買預售屋交屋,抵押權都設定了,銀行才說要等排撥;也有人對保完成,過3天卻被銀行告知不貸了。金融業任職的網友更揭露,「現在房貸難題是銀行活錢有限,有錢也不一定借你。」房貸亂象成為交屋民眾最焦慮的事。







本刊日前揭露銀行房貸排撥大塞車,掀起熱議,批踢踢網友討論激烈,有人在板橋買預售屋交屋,抵押權都設定了,銀行才說要等排撥;也有人對保完成,過3天卻被銀行告知不貸了。金融業任職的網友更揭露,「現在房貸難題是銀行活錢有限,有錢也不一定借你。」房貸亂象成為交屋民眾最焦慮的事。
「除非你的價格(指利率)夠盤,否則我為什麼要借你?銀行有錢借,首先也要賺得夠多。」一位任職於金融業的網友,在批踢踢的房版(home-sale)分享,以往市場普遍認為,房貸塞車是《銀行法》第72-2條的不動產放款比率逼近上限所致,其實,現階段更為複雜,銀行排撥的關鍵,是資本適足率、LCR流動性覆蓋比率(LCR)以及內部授信配置等多重考量。
按照《巴塞爾協議》(Basel Accords)的規定,意即資本充足協定,銀行的LCR必須大於100%,公式為:(合格高品質流動性資產總額÷未來30天內淨現金流出總額)×100%。
網友進一步解釋,資本適足率是銀行每放出1塊錢,就要計提資本,「資本不夠就不能放,你有錢也不能;LCR我非常簡略的說,是銀行試算的1個月內現金流入除以流出,要大於100%、要完整覆蓋,所以當銀行入不敷出時,就算有現金也不能放。」
當客戶的資金大量流入股市、存款結構改變,銀行的流動性緩衝變薄,即使《銀行法》第72-2條的比率降至24.19%、創16年新低,銀行依然沒有足夠的「活錢」可以撥款。
銀行寧願把資金貸給企業,選擇做其他收益較高的放款,但房貸卻會占用銀行資金及授信空間,因此網友認為,即使央行把第二戶房貸上限放寬至7成,也不代表銀行就一定願意貸足7成。
網友認為,資金排擠的骨牌效應造成房貸限縮,「當然,只要價格『足夠貴』仍有機會借到,問題就在於銀行有限的資金該配置給誰。」
相關文章
封面故事/專訪!打造台灣特色亞洲資產管理中心 彭金隆:金融業將成下一座護國神山


