
響應現實世界資產(RWA)代幣化趨勢,金管會22日宣布開放銀行申請試辦「存款代幣」業務。未來民眾與企業存在銀行的資金將能搬上區塊鏈運作。這項變革不僅標誌著傳統金融向 Web3 邁出關鍵一步,更揭開台灣金融業「三軌並進」的新頁幕。







響應現實世界資產(RWA)代幣化趨勢,金管會22日宣布開放銀行申請試辦「存款代幣」業務。未來民眾與企業存在銀行的資金將能搬上區塊鏈運作。這項變革不僅標誌著傳統金融向 Web3 邁出關鍵一步,更揭開台灣金融業「三軌並進」的新頁幕。
針對外界關注的法規機制,金管會強調,存款代幣的法律性質本質上「仍是銀行存款」,僅是改以區塊鏈技術進行表彰或記錄。因此,相關業務直接適用現行《銀行法》,無需等待新法通過即可透過試辦機制直接申請。
外界經常將存款代幣與穩定幣混為一談,銀行局長童政彰特別澄清兩者在法規與應用上的根本差異:穩定幣屬於虛擬資產,透過錨定具有價值的資產來維持價格穩定,缺乏法定存款保障;存款代幣則是背後直接對應銀行存款,存款保險依然適用、銀行照樣提列準備金,財務認列也完全相同。
試辦初期以新台幣為主;若企業有跨境貿易需求,金管會持開放態度,將與中央銀行共同評估外幣試辦的可能性。童政彰直言,銀行申請試辦不能只是「想把存款上鏈」,營業計畫書必須明確回答使用場景與價值。
在發展路徑上,金管會預估銀行將採取「先行內、後跨行」策略:第1階段(行內結算):由單一銀行發行代幣,交易雙方皆為該行客戶,清算於行內閉環完成。第2階段(跨行清算):涉及不同銀行的存款代幣移轉,屆時財金公司將扮演核心清算角色。
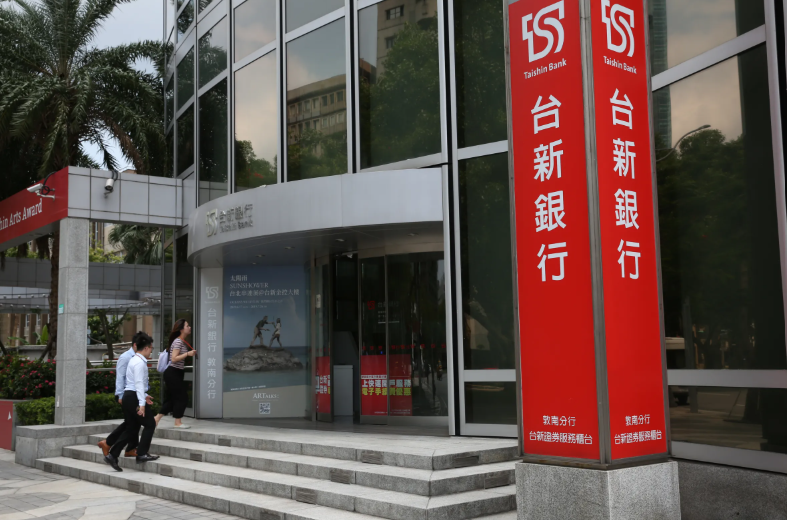
具體應用場景中,貿易金融(如信用狀、押匯與金流服務)被視為最具潛力的試點,能結合智慧合約實現自動化支付。金管會主委彭金隆指出,開放存款代幣是推動 RWA 的具體動作,也是金管會「三軌金融」(傳統通路、數位通路、區塊鏈通路)戰略的關鍵拼圖。童政彰透露,台新銀行已透過「監理門診」表達興趣,不過截至目前,尚無銀行正式遞件。
相關文章
合庫投資長性騷1/人資主管洩個資扯案外案 投資長上班不看盤全在網搜AV女優


