
曾經工作、有勞保,離職照顧家人後改繳國保,兩段年資究竟能不能一起算?勞保局10月推出「我的退休年資算盤」,提醒勞工65歲時若勞保年資未滿15年,可併計已繳費的國保年資來判斷能否請領勞保老年年金。不過,能「湊年資」不代表能把保險給付合併計算,更有一項常被忽略的限制:一旦請領勞保老年年金,國保年金就只能採B式,與可選A式的人相比,月領金額可能差上數千元。







曾經工作、有勞保,離職照顧家人後改繳國保,兩段年資究竟能不能一起算?勞保局10月推出「我的退休年資算盤」,提醒勞工65歲時若勞保年資未滿15年,可併計已繳費的國保年資來判斷能否請領勞保老年年金。不過,能「湊年資」不代表能把保險給付合併計算,更有一項常被忽略的限制:一旦請領勞保老年年金,國保年金就只能採B式,與可選A式的人相比,月領金額可能差上數千元。
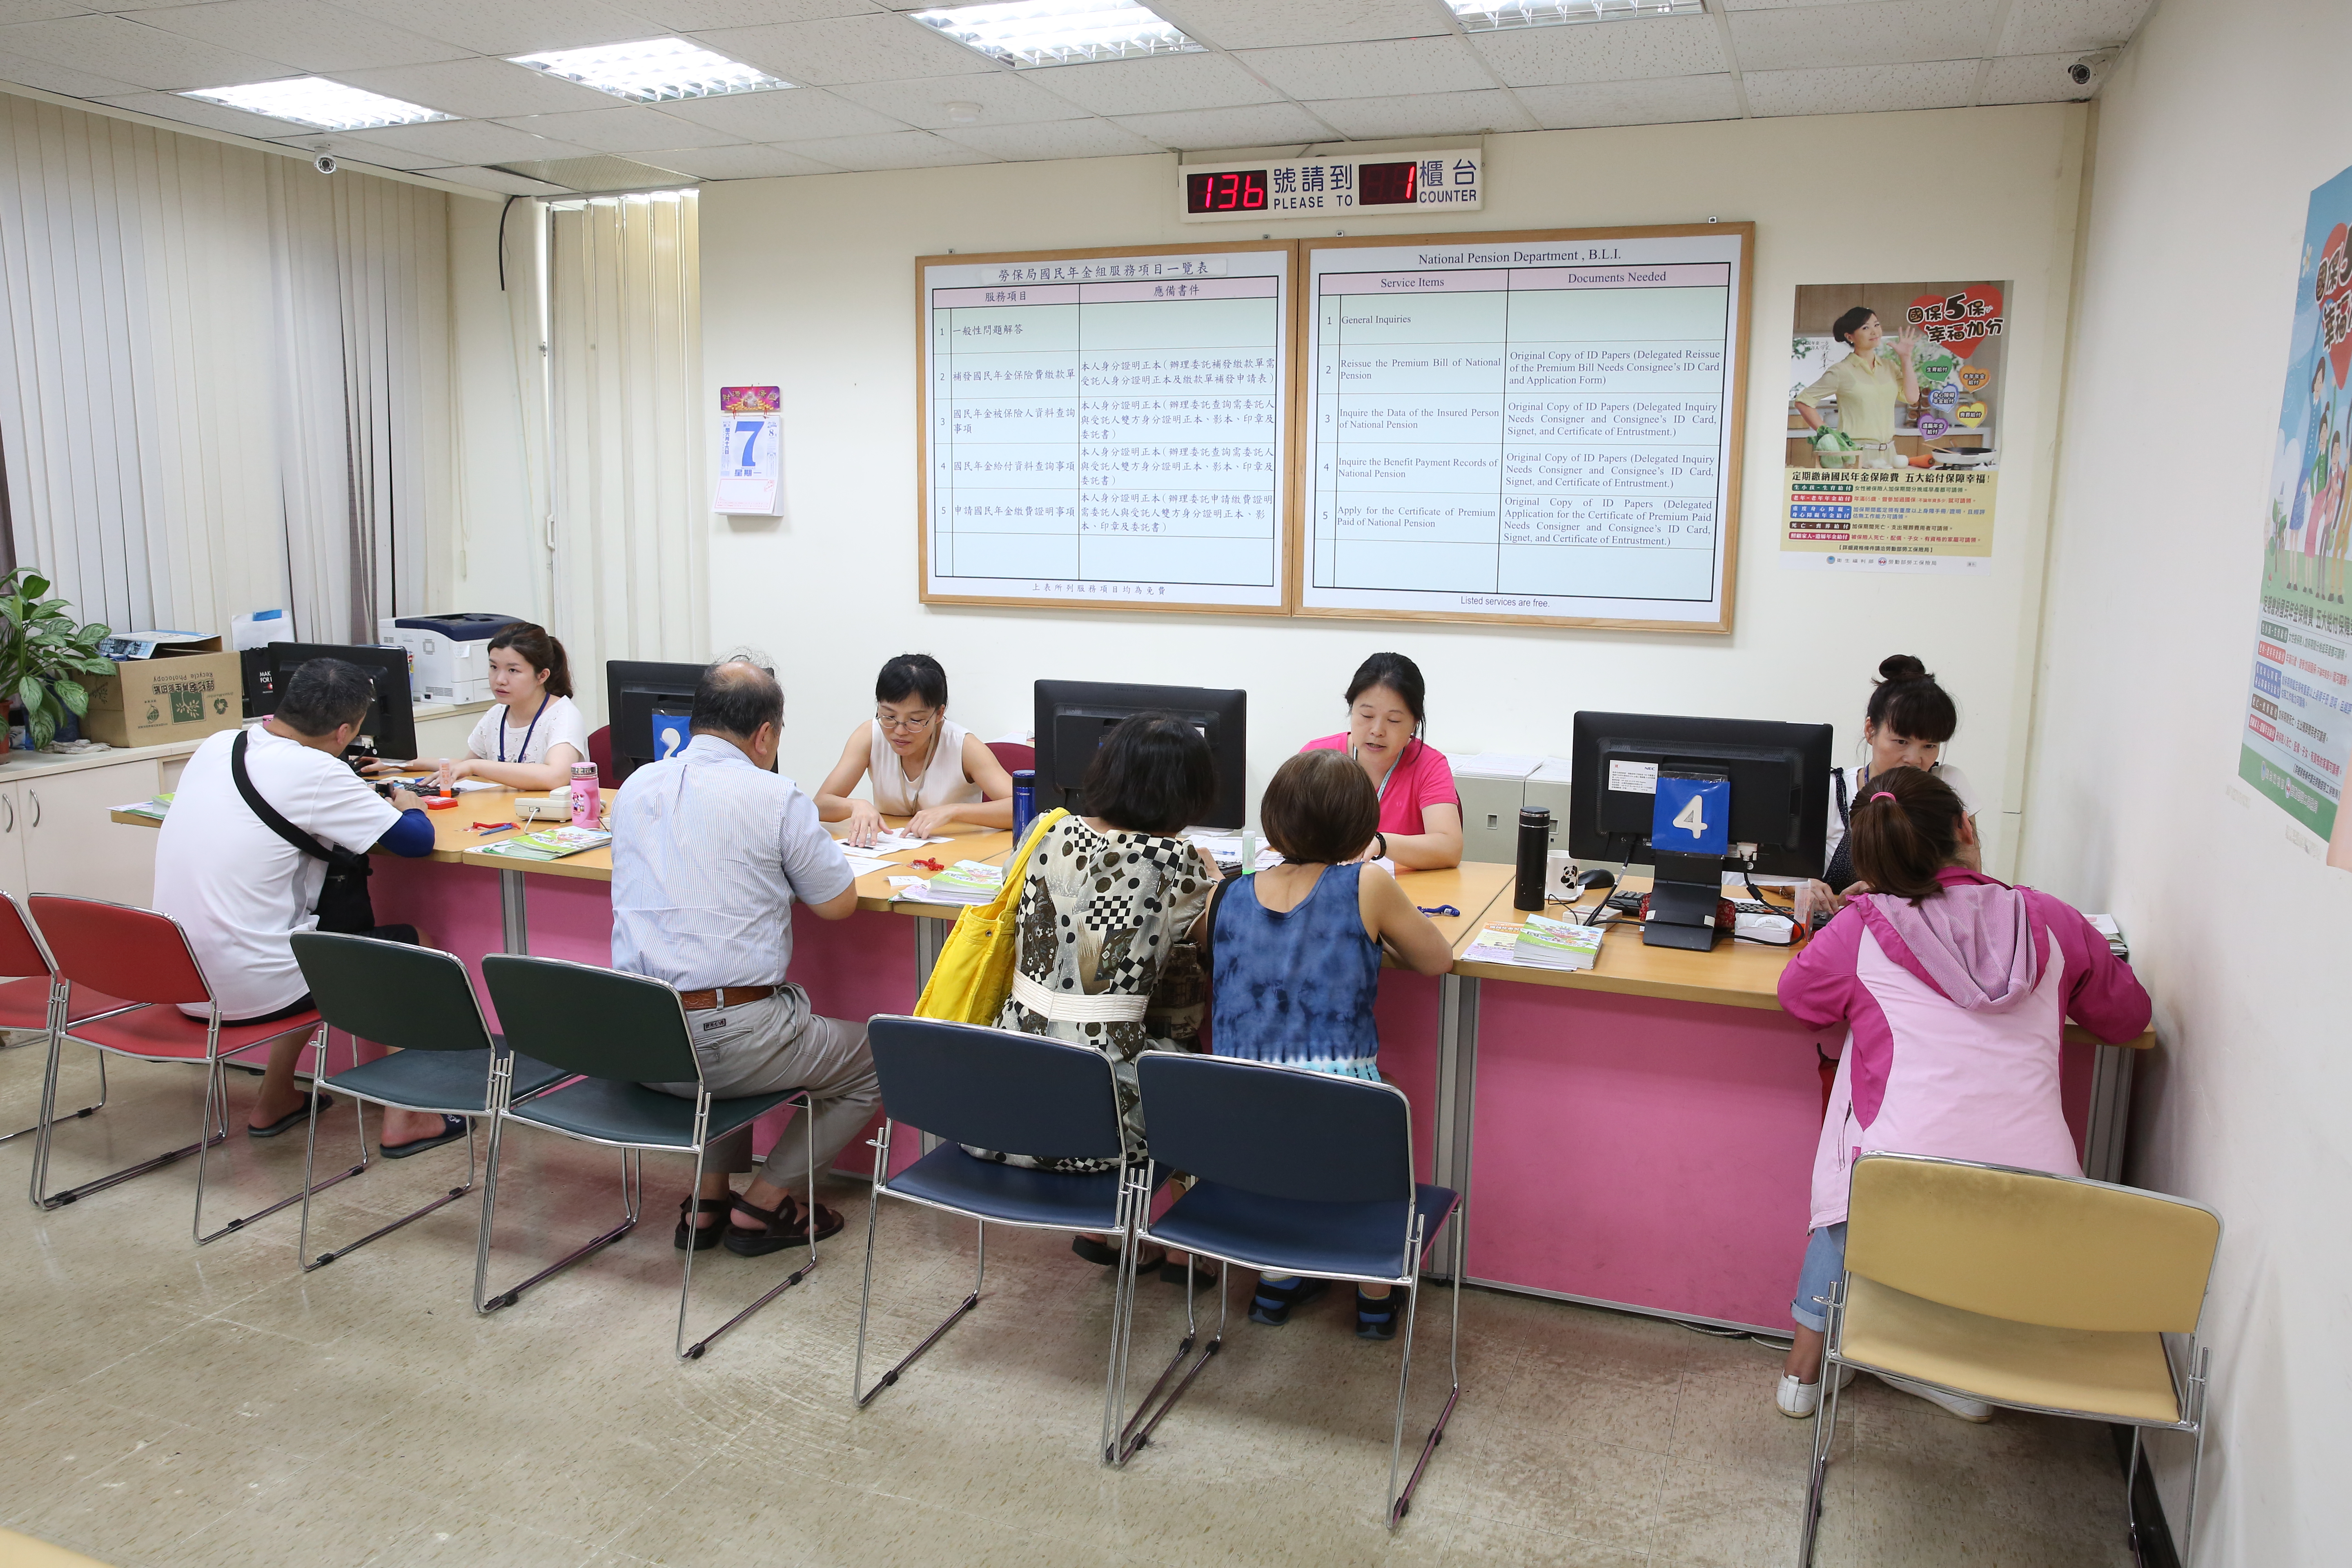
勞保局10月7日推出「我的退休年資算盤」,讓民眾盤點工作、離職及照顧家庭期間累積的退休年資。不少人擔心勞保投保不到15年,退休時只能一次領,其實只要65歲時勞保加上已繳費的國保有效年資合計滿15年,仍有機會請領勞保老年年金。
但「年資併計」只是跨過勞保年金15年的資格門檻,不是把兩種年資全部改用勞保薪資計算。勞保、國保必須各算各的,符合資格可同時領取兩筆年金;透過併計取得勞保年金資格者,須等到65歲。
舉例來說,一名民眾勞保10年,平均月投保薪資3萬元,後來改保國保並繳滿12年,65歲時合計22年。依2026年標準,勞保老年年金每月可領5,325元;國保12年每月3,292元,兩筆合計8,617元。
為什麼國保只領3,292元?國保老年年金有A、B兩式:A式是「月投保金額×年資×0.65%+4049元」,B式為「月投保金額×年資×1.3%」。以2026年月投保金額21,103元、同樣國保12年試算,A式可領5,695元、B式為3,292元,每月差2,403元,一年差28,836元。
同領勞保與國保年金的民眾,不能選擇較高的A式,已領取勞保老年年金後,就僅能用B式計算。
另一個關鍵是國保欠費不能拖過10年。只有已繳費、可計入的國保年資,才能拿來併計15年;例如勞保10年、國保投保5年,其中1年欠費已超過補繳期限,實際有效國保年資只有4年,合計僅14年,就無法靠併計領勞保年金。這筆過期欠費原則上也不能再補,即使沒領勞保年金,都可能失去國保A式的計算資格。
建議退休前除了查勞保年資,也要查國保繳費紀錄與補繳期限,才不會到了65歲才發現能領的退休金比預期少。
相關文章
月存6655元...中高齡勞工42%成月光族! 二度就業減薪又見「三危」難題


