
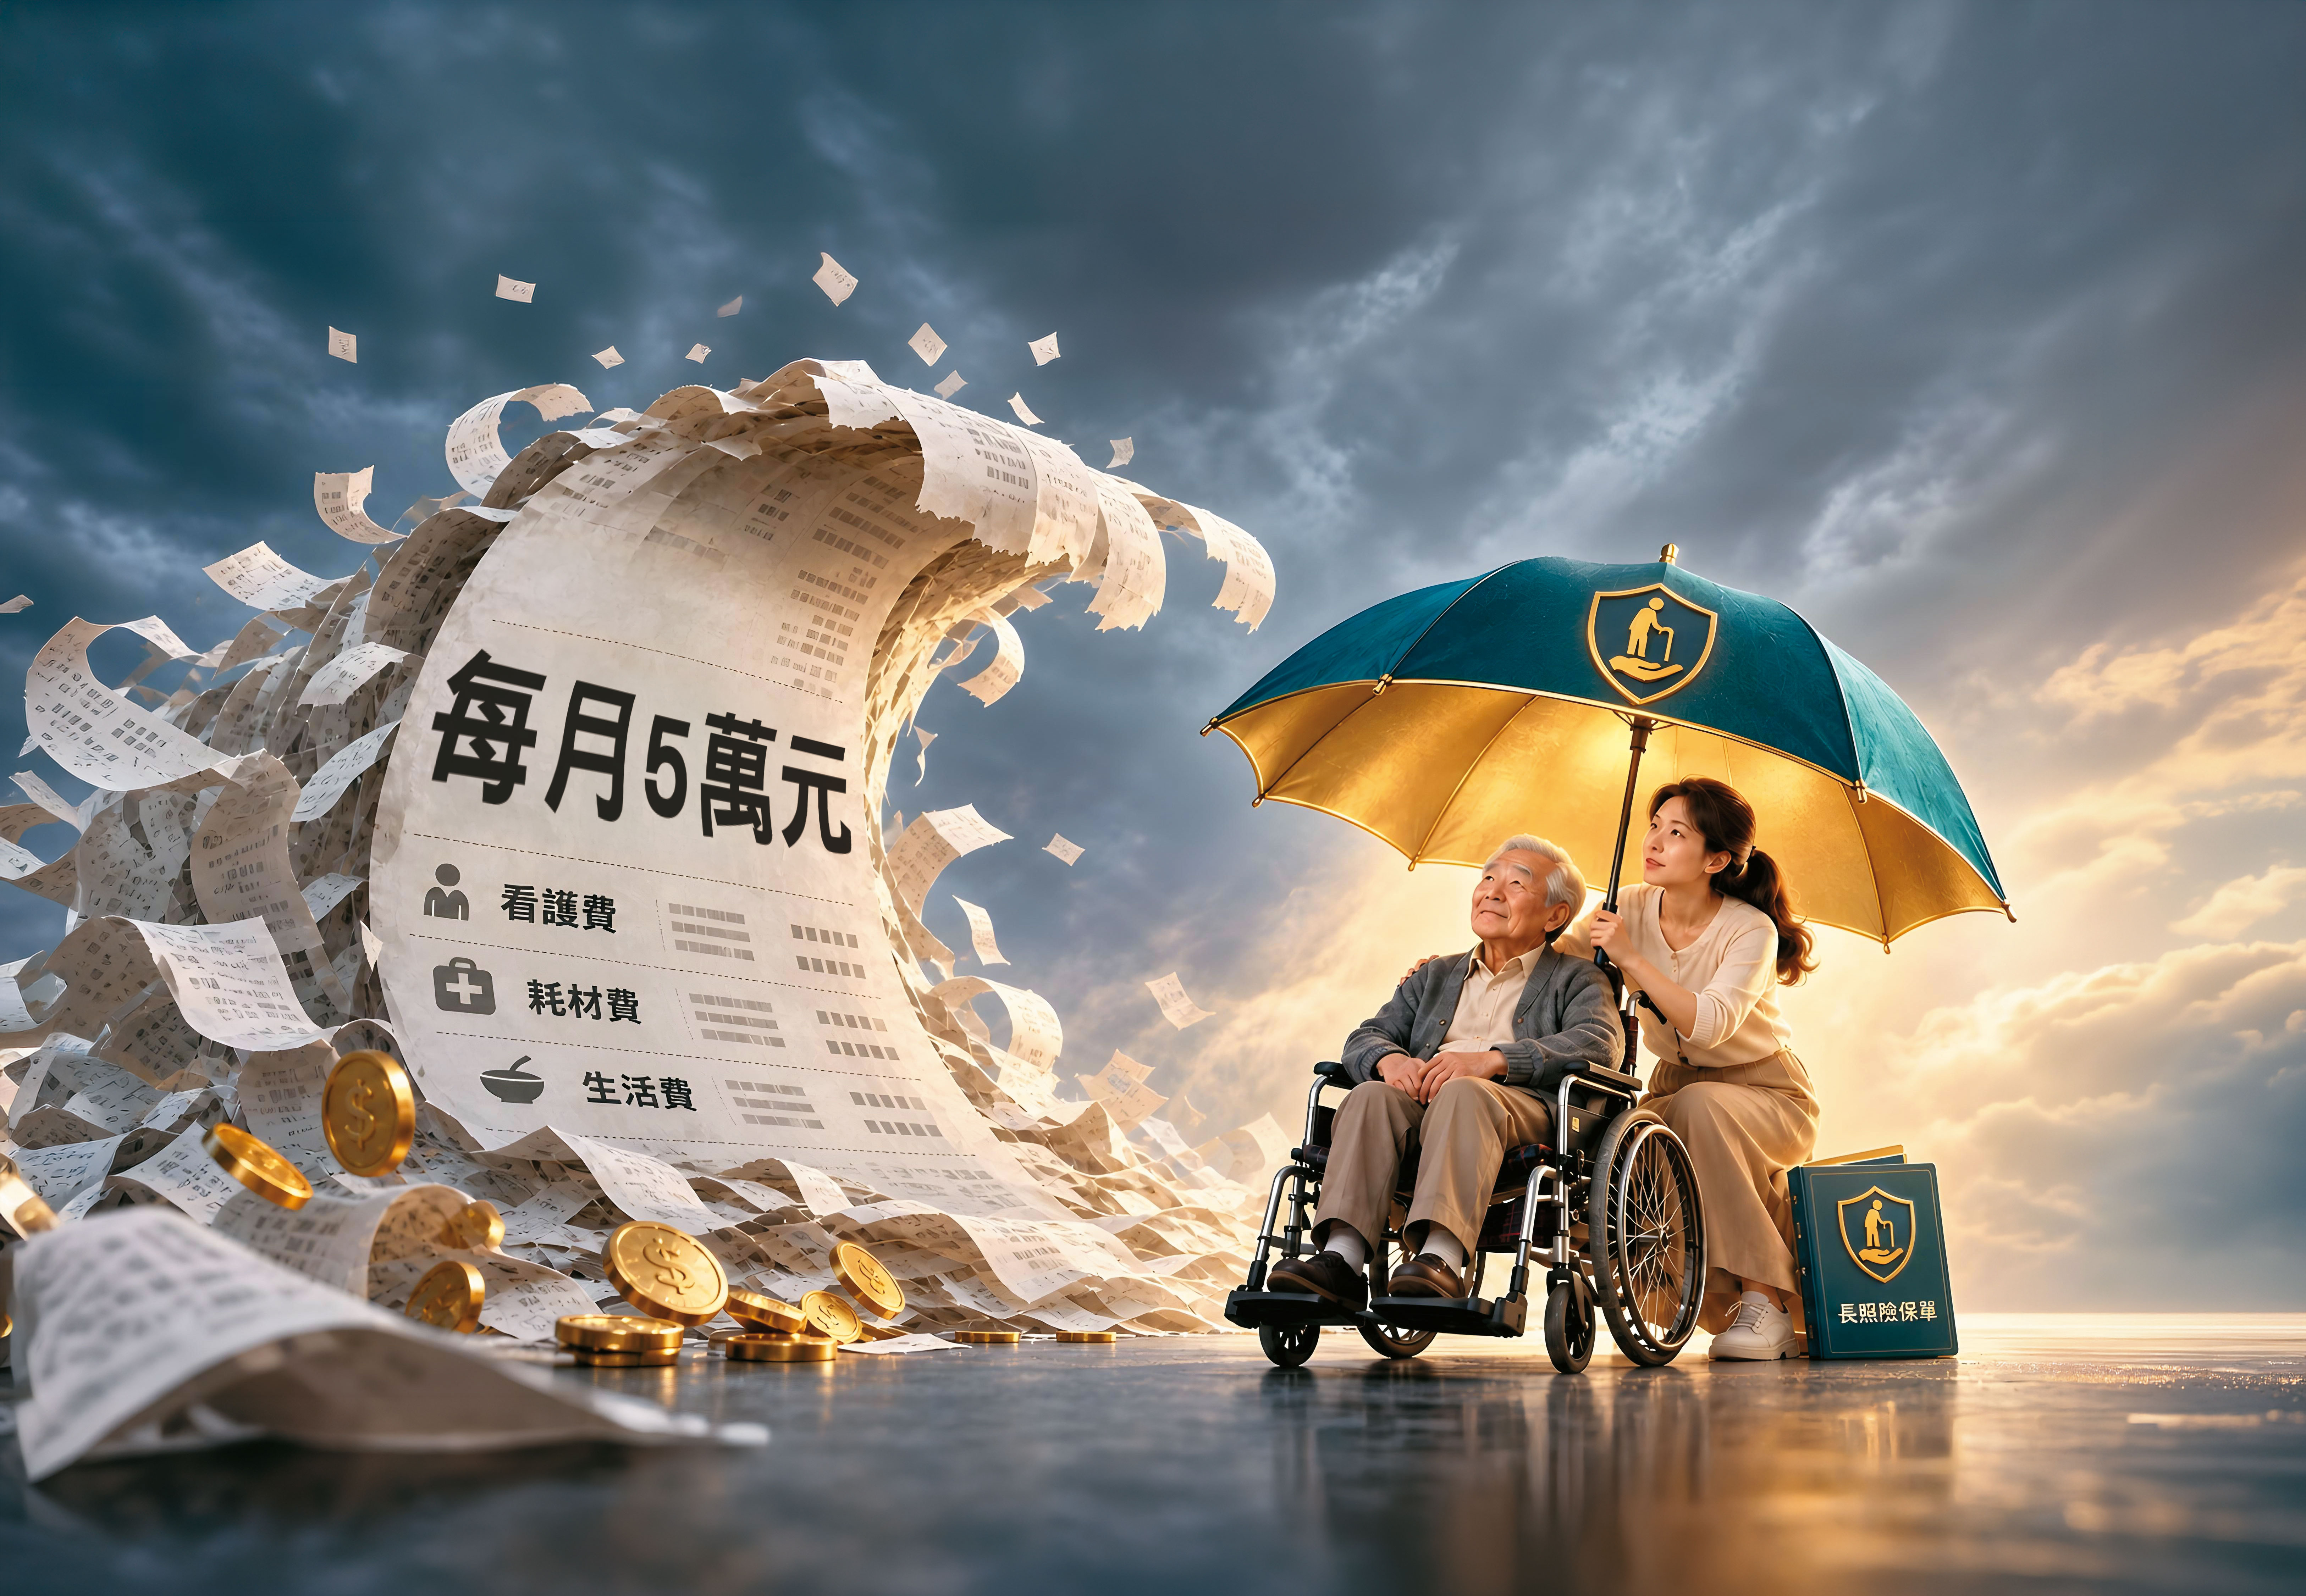
台灣進入超高齡社會,長照不再只是老人家的問題,而可能是一場拖著全家一起走的財務消耗戰。第一線保險業務觀察,現在一般長照者每月看護、生活支出約抓5萬元,若長期臥床、需要24小時照護,更可能花掉6至7萬元。最棘手的是,這筆錢不是付一次就結束,而可能一路支出5年、10年,一旦存款耗盡,還可能逼得家人離職返家照顧。






台灣進入超高齡社會,長照不再只是老人家的問題,而可能是一場拖著全家一起走的財務消耗戰。第一線保險業務觀察,現在一般長照者每月看護、生活支出約抓5萬元,若長期臥床、需要24小時照護,更可能花掉6至7萬元。最棘手的是,這筆錢不是付一次就結束,而可能一路支出5年、10年,一旦存款耗盡,還可能逼得家人離職返家照顧。
「一個人若陷入需要長期照護的處境,真的可能改變整個家庭的命運。」淡江大學風險管理與保險學系副教授郝充仁說,長照從來不只是一個人的健康問題,家庭的錢、工作及生活安排都可能跟著被改寫。
磊山保經台北營運處業務總監江淑君就看過這樣的家庭。她分享自己有名保戶從小在單親家庭跟著媽媽長大,看著母親辛苦工作,學生時期每個月拿到3、5千元零用錢,就習慣慢慢存起來,原本想替自己的未來多累積一些本錢。
沒想到大學期間,父親因病進入長照,存款開始一筆筆拿去付照護費。後來父親過世,原以為壓力終於告一段落,但對他同樣有養育之恩的叔叔卻接著需要長期照顧。
江淑君感慨地說,這名年輕人開始工作後,薪水仍持續投入家人的照護費,「以前存下來的錢全部花掉,還是不夠。」不只多年積蓄被快速消耗,連自己的保險、儲蓄及人生規劃也只能一再往後延。
其實長照真正可怕的並不是一筆醫療費,而是每個月固定報到的看護費。江淑君觀察,過去每月準備3萬元,或許還能支應部分需求;但隨著看護薪資及生活成本上漲,現在即使沒有完全臥床,看護加生活費每月抓5萬元是合理範圍;若需要24小時照護,6萬至7萬元並不罕見。
台灣自2025年正式跨入超高齡社會,65歲以上人口占比突破2成,加上少子化、家庭人口縮小,過去由兄弟姊妹輪流照顧父母的模式也愈來愈困難。
郝充仁以世界銀行提出的退休三層保障概念比喻,理想上應有社會制度、企業及個人3層支持;但台灣目前並沒有全民長照社會保險制度,企業提供長照福利的也只是少數。因此家庭碰上長照,除了長照3.0提供的服務,剩下的財務缺口,多半仍得靠存款及商業保險補足。
相關文章


